Corretor iniciante: erros ao pedir documentos do comprador
Na terceira semana de imobiliária, o corretor novo já fechou a visita, o cliente gostou do apartamento e disse que quer financiar. Aí vem a mensagem que quase todo mundo manda: "me envia seus documentos para eu dar entrada no banco". Três dias depois, o chat tem uma foto torta de RG, um PDF de holerite de dois meses atrás e silêncio.
O problema raramente é o comprador. É o jeito de pedir. O corretor iniciante ainda não tem o hábito de explicar por que cada documento existe, não sabe que o banco define a lista final e não tem um lugar para ver o que já chegou. Cada um desses buracos custa uma venda quente.
Este guia de treinamento percorre os seis erros mais comuns na hora de pedir documentos de comprador com financiamento (CLT e FGTS), mostra o ajuste de cada um e fecha com um roteiro para o primeiro mês. Se você é gestor e treina gente nova, pode usar o texto como material de onboarding.
Por que o corretor iniciante trava na hora de pedir documentos
O corretor experiente pede documento com a naturalidade de quem já ouviu todas as desculpas. O corretor iniciante pede com medo: de parecer invasivo, de assustar o comprador, de errar a lista na frente do cliente. O resultado é um pedido vago, mandado rápido, para "tirar o assunto da frente".
Isso é erro de treinamento, não de personalidade. Ninguém ensina o corretor novo que pedir documento é uma etapa da venda, tão séria quanto a visita. O comprador entrega CPF, renda e dados da família a alguém que conheceu há uma semana. Se o corretor trata o pedido como burocracia incômoda, o comprador também trata.
Existe um segundo travamento, mais silencioso: o iniciante não sabe o que vem depois do pedido. Não sabe quem já mandou o quê, quem sumiu, quem está esperando o holerite chegar do RH. Sem essa visão, só consegue repetir a pergunta mais cansativa do mercado: "e aí, já mandou os documentos?".
Os seis erros abaixo são previsíveis. Quem os conhece antes de cometer ganha meses de curva de aprendizado.
Posição deste texto: pedir documento bem é habilidade de vendas, e dá para treinar em um mês.
Erro 1: pedir 'todos os documentos' sem explicar o motivo
"Manda todos os documentos" é a frase mais cara do vocabulário do corretor iniciante. O comprador não sabe o que são "todos". Ele abre a gaveta, fotografa o que acha, manda o que lembra e desiste do que parece complicado. Quem não entende o motivo de um pedido adia o pedido.
Corrija com contexto. Antes de pedir qualquer coisa, explique em duas frases o que acontece com os documentos: "o banco precisa conferir sua identidade e sua renda para liberar a simulação. Eu te mando exatamente o que precisa, em etapas, e você me avisa se algo for difícil de conseguir". O tom deixa de ser cobrança e vira parceria.
Depois, peça em blocos pequenos, não em um paredão. Exemplo de sequência para um comprador CLT: primeiro o bloco de identificação, depois o de renda, depois o que depende do uso do FGTS. Cada bloco vem com uma linha de motivo: "holerite, para o banco calcular quanto de parcela cabe na sua renda".
Esse formato tem um efeito colateral bom: o comprador responde com mais frequência, porque cada tarefa cabe numa pausa de almoço. O pedido em blocos também é o que você vai replicar mais tarde no link de cadastro.
Exercício para o treinamento: peça que o corretor novo escreva, com as próprias palavras, o motivo de cada documento antes de enviar o primeiro pedido. Se ele não consegue explicar, não está pronto para pedir.
Erro 2: tratar um checklist genérico como lista definitiva (cada banco e perfil exige o seu)
Todo corretor iniciante guarda um checklist de documentos em algum lugar: um print do grupo da imobiliária, um PDF achado no Google, uma nota no celular. O erro é tratar esse arquivo como verdade final. Ele é ponto de partida, nunca lista definitiva.
A razão é simples: quem decide o que precisa é o banco, e a exigência varia conforme a instituição e o perfil do comprador. Um assalariado CLT, um autônomo, um servidor e um sócio de empresa são analisados de formas diferentes. Quem usa FGTS na compra pode ter exigências adicionais. Lista universal não existe, e quem promete uma está desatualizado ou simplificando demais.
O processo correto tem três passos curtos:
Identifique o perfil do comprador (CLT, autônomo, servidor, uso de FGTS) numa conversa de dois minutos.
Confirme a lista com o banco ou com o correspondente que vai conduzir a análise, antes de pedir ao comprador.
Registre a lista confirmada para aquele comprador específico, com a data da confirmação.
O terceiro passo importa mais do que parece. Daqui a três semanas, quando o banco pedir um documento a mais, você precisa saber o que foi combinado e quando. Sem registro, a conversa vira "eu te falei" contra "ninguém me falou".
Use o checklist genérico como roteiro de perguntas para fazer ao banco, não como resposta para dar ao cliente. Essa troca de função resolve o erro inteiro.
Erro 3: esquecer quem mais pode entrar na análise, como cônjuge ou companheiro, e confundir documentos do comprador com os do imóvel
Dois deslizes aparecem juntos no corretor novo. O primeiro é olhar só para o comprador que está na sua frente e esquecer que outras pessoas podem entrar na análise. Cônjuge, companheiro ou companheira, e às vezes um segundo proponente para compor renda, podem ser pedidos pelo banco. Descobrir isso na semana da assinatura é um dos sustos mais comuns da profissão.
A correção é uma pergunta no primeiro atendimento: "alguém mais vai comprar com você ou entra na renda da família?". Anote a resposta e leve ao banco na hora de confirmar a lista (erro 2). Se há mais uma pessoa envolvida, ela também precisa receber o pedido com contexto e prazo, em vez de ser descoberta no fim.
O segundo deslize é misturar duas pastas que têm donos diferentes. Documentos do comprador (identificação, renda, estado civil) são uma coisa. Documentos do imóvel (matrícula, certidões, dados do vendedor) são outra, e muitas vezes quem reúne é outra parte do processo. O iniciante que pede "os documentos" ao comprador, sem separar, ouve de volta: "mas isso não é do vendedor?".
Crie duas colunas mentais, ou duas pastas de verdade:
Do comprador: o que ele e quem entra na análise precisam entregar.
Do imóvel: o que depende do vendedor, da construtora ou do cartório, e que o corretor acompanha mas não cobra do comprador.
Quando o comprador sabe exatamente qual é a parte dele, a lista encolhe na cabeça dele, e a taxa de resposta sobe.
Erro 4: receber tudo solto no WhatsApp e não saber o que já chegou
O WhatsApp é ótimo para conversar e péssimo como arquivo. O comprador manda um PDF às 22h, uma foto às 7h, um áudio explicando que o holerite é do mês passado porque o deste mês ainda não saiu. O corretor iniciante, com trinta conversas abertas, precisa rolar a tela para lembrar o que falta de quem.
O custo é triplo. Primeiro, documento perdido no meio da conversa vira pedido repetido, e pedido repetido irrita. Segundo, CPF e renda ficam espalhados pelo celular do corretor, sem estrutura nenhuma. Terceiro, quando o corretor sai da imobiliária, o histórico vai embora com o aparelho. Se você quer aprofundar, veja as alternativas ao WhatsApp para coleta de documentos e o texto sobre como organizar documentos de compradores de imóveis.
A regra de treinamento é direta: WhatsApp serve para conversar, nunca para guardar. O corretor novo manda o link de cadastro por ali, e o resto do fluxo acontece num lugar organizado.
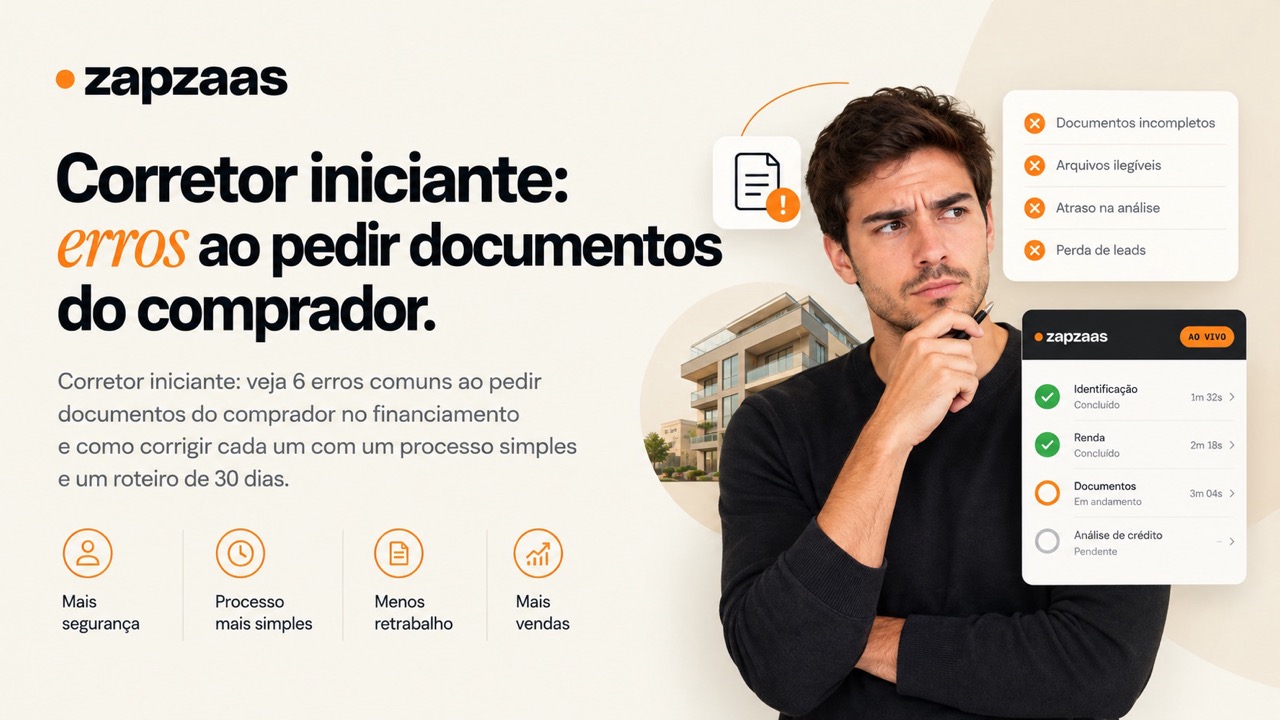
É aqui que o zapzaas entra. Você cria o lead com poucos dados, envia ao comprador o link de cadastro certo e faz a coleta de documentos no mesmo lugar, vendo ao vivo onde cada comprador parou no cadastro. A pergunta "o que já chegou?" passa a ter resposta em uma tela, não em uma rolagem de chat.
Independente da ferramenta, a meta é a mesma: toda a papelada de um comprador em um só lugar, com status claro.
Erro 5: prometer aprovação ou parcela antes da análise do banco
Entusiasmo é uma qualidade do corretor novo. Prometer é o defeito que vem junto. "Com essa renda, aprova tranquilo" e "sua parcela vai ficar em tanto" saem da boca com boa intenção e voltam como problema quando o banco analisa e o resultado é diferente.
Quem decide aprovação, limite e condições é o banco, depois de analisar a documentação completa. O corretor não tem essa informação antes disso, por mais experiência que tenha. Quando promete, cria uma expectativa que o banco não assinou, e o comprador frustrado culpa quem prometeu.
Troque a promessa por um processo transparente. Frases que funcionam:
"Quem faz a análise é o banco. Meu trabalho é deixar sua documentação completa e organizada para ela andar sem atraso."
"A simulação inicial dá uma ideia, mas o valor final sai depois da análise dos seus documentos."
"Vou te avisar a cada etapa. Se o banco pedir algo a mais, você fica sabendo na hora."
Essas frases não diminuem a venda. Colocam o corretor como guia do processo, e é isso que o comprador de primeira viagem procura: alguém que conheça o caminho e fale a verdade sobre ele.
Regra para o onboarding: nenhum número de aprovação ou parcela sai da boca do corretor novo como garantia. Só como simulação, sempre com a ressalva de que a análise do banco manda.
Erro 6: sumir depois do primeiro pedido e não saber onde o comprador parou
O padrão é conhecido: o corretor manda o pedido, o comprador responde "vou separar e te mando", e o corretor entende que a bola está com o cliente. Três dias depois, ninguém falou com ninguém. O lead que estava quente esfriou sem que alguém tenha decidido abandoná-lo.
O erro tem duas partes. A primeira é de cadência: sem prazo combinado, o comprador não tem motivo para voltar. A segunda é de visibilidade: sem saber em qual etapa o comprador parou, o corretor não sabe o que cobrar. "Já mandou tudo?" é pergunta de quem não sabe. "Só falta o comprovante de renda" é pergunta de quem acompanha.
Combine prazos pequenos e específicos. "Consegue me mandar o bloco de identificação até quinta?" funciona melhor do que "quando puder". Registre a data, volte nela e, se o comprador travou, descubra o motivo em vez de repetir o pedido. Nossos textos sobre cadastro de comprador incompleto e sobre repassar um comprador para outro corretor detalham o que fazer quando o lead esfria ou muda de mãos.
O zapzaas mostra ao vivo onde cada comprador parou no cadastro. Para o iniciante, a ansiedade de "será que ele esqueceu?" dá lugar a uma lista clara de quem precisa de contato hoje e sobre o quê.
Cobrança boa tem data, motivo e etapa. Cobrança ruim é a mesma pergunta repetida.
Um roteiro de treinamento para o primeiro mês: link de cadastro, coleta no zapzaas e teste grátis de 30 dias
Gestor de imobiliária pequena, este roteiro é para você aplicar com o corretor novo. Corretor iniciante, é para você seguir sozinho. São quatro semanas, uma habilidade por semana.
Semana 1: contexto e perfil. O corretor treina a conversa de dois minutos: explicar para que servem os documentos, identificar o perfil (CLT, uso de FGTS, quem mais entra na análise) e separar mentalmente o que é do comprador e o que é do imóvel. Entrega da semana: um roteiro escrito com as próprias palavras.
Semana 2: lista confirmada com o banco. O corretor aprende a confirmar a lista com o banco ou correspondente antes de pedir ao comprador, e a registrar a data. Entrega: três perfis diferentes com lista confirmada e anotada.
Semana 3: coleta organizada. Aqui entra o zapzaas. O corretor cria o lead com poucos dados, manda o link de cadastro ao comprador e acompanha a coleta dos documentos em um só lugar, vendo onde cada comprador parou. Para a imobiliária, o plano Imobiliária custa R$ 100 por mês, e o plano Corretor, R$ 60 por mês. Todos os planos têm teste grátis de 30 dias, o que cobre o mês de treinamento inteiro sem custo.
Semana 4: cadência e honestidade. O corretor treina prazos curtos, cobrança por etapa e a regra de nunca prometer aprovação ou parcela antes da análise do banco. Entrega: uma carteira de compradores com status claro e próximo contato marcado.
No fim do mês, o gestor revisa a carteira com o corretor e vê, sem pedir relatório, quem travou e onde. Esse é o ganho que o teste de 30 dias deixa visível.
Conclusão
O corretor iniciante não precisa decorar listas nem ter talento para cobrança. Precisa de um processo: explicar o motivo, confirmar a lista com o banco, incluir quem entra na análise, guardar tudo num só lugar, não prometer o que o banco decide e voltar na data combinada.
Primeira ação para esta semana: pegue o último comprador que sumiu no meio da documentação e descubra em que etapa ele parou. Se a resposta exigir rolar o WhatsApp, você achou o problema. Crie sua conta no zapzaas, use o teste grátis de 30 dias, mande o link de cadastro para o próximo comprador financiado e acompanhe a coleta onde ela acontece. Daqui a um mês, você vai saber exatamente onde cada comprador está, e não vai querer voltar ao "e aí, já mandou?".